

전문 도서관 - 특정분야 전문자료 도서관
목적 - 특정 분야 전문적인 자료 발굴, 생산 및 수집, 공유, 보존
전문자료 도서관 장점
심층적인 전문성 확보: 특정 분야(학술, 기술, 예술 등)에 특화된 깊이 있는 자료를 집중적으로 구축하여 해당 분야의 연구자나 전문가에게 대체 불가능한 고품질 정보를 제공합니다.
높은 이용자 만족도와 몰입감: 관심사가 일치하는 이용자들이 모이므로 일반 도서관에 비해 정보 탐색의 효율성이 높고 깊이 있는 학습이나 연구가 가능합니다.
밀착형 커뮤니티 형성: 동일한 전문 분야나 취향을 공유하는 이용자들 간의 강력한 지식 네트워크와 소통의 장이 자연스럽게 형성됩니다.
명확한 기관 정체성: 대중적인 종합 도서관과 달리 뚜렷한 전문성을 바탕으로 독보적인 브랜드 파워와 충성도 높은 이용층을 확보할 수 있습니다.
전문자료 도서관 단점
협소한 이용자층: 대중성을 확보하기 어려워 특정 전문가나 마니아층으로 수요가 제한되며, 전반적인 방문 및 이용 빈도가 낮을 수 있습니다.
높은 전문 큐레이션 비용과 진입장벽: 해당 분야에 대한 전문 지식을 가진 운영자나 사서가 필수적이며, 특화된 원천 자료를 지속적으로 발굴하고 최신 상태로 유지하는 데 큰 노력이 듭니다.
재정 자립의 한계: 대중적인 대출이나 입장 수익을 기대하기 어려워, 전문 자료 유지 및 시설 관리를 위한 재정적 압박이 상대적으로 큽니다.
유연한 확장성 부족: 구축된 전문 테마가 고착화될 경우, 트렌드 변화에 맞춰 도서관의 성격이나 컬렉션을 다른 분야로 다각화하거나 확장하기가 구조적으로 어렵습니다.
전문도서관 구분
①유,초,중,고 대학교 도서관 - 교과 관련 자료
②미술관, 박물관, 기념관 - 소장 미술작품
③공공기관 업무관련 도서관 - 업무 관련자료
④기업 - 기업 역사, 브랜드, 제품 관련 자료
⑤공동주택 도서관 - 500세대 이상 공동주택단지 도서관(도서관법 시행령 의무규정)
수집 - 개인저작물, 공유저작물, 이미지, 영상, 음향파일,e-book 및 주제관련 도서
가공 - 수집된 자료 파일 그림도서관 정보데이터로 편집 및 가공
저장 - 그림도서관 전용 분류코드 사용, 도서관DB센터 저장
시설 - 최소 건물면적 33㎡ 이상, 열람석 6석 이상, 감상실 벽면면적 33㎡이상
장비 - 기본장비 - 카메라(스마트폰) PC , 프린트, 모니터, 오디오, 헤드폰
자료 - 디지털 (이미지, 영상, 음향파일 및 e-book)자료 합계 000점 이상, 인쇄 프린트물(A3 크기 이상) 000점 이상
납본 - 도서관 자료 상위 도서관 DB센터로 전송(디지털 자료 국한)
열람 - 열람실에서 원하는 그림이나 영상파일을 선택, 조명과 모니터가 설치된 감상실에서 감상
대출 - 공유저작물 그림 및 운영도서관이 저작권 보유, 확보한 인쇄물(프린트) 유,무료 선택 서비스
Online 도서관 - 선택
운영프로그램 - 자료 관련 문화 프로그램 운영
교육프로그램 - 도서관 전문 교육프로그램 교육
운영자금 창출 요소
①입장료 - 유, 무료 선택
②자료 대출 - 유, 무료 선택
③자료 사본 판매, 도서자료 굿즈
④도서관 운영을 위한 기부금 모금 - 도서관법 제47조(금전 등의 기부)
⑤온라인 도서관 광고유치
⑥기타 도서관법에 문제가 없는 업종과 연계한 복합사업
기업 내에 사내 도서관을 개설하고 운영할 때 받을 수 있는 세제 혜택은 크게 운영 비용의 100% 경비 처리와 시설 투자에 대한 통합투자세액공제로 나뉩니다
1. 도서 구입 및 운영비: 100% 비용 인정 (손금산입)
사내 도서관을 구축하기 위해 지출하는 비용은 기업의 세금을 줄여주는 직접적인 요인이 됩니다.
-
도서 구입비: 직원의 지식 함양과 복리후생을 위해 구입하는 서적은 복리후생비 또는 도서인쇄비로 처리하여 법인세(또는 종합소득세) 계산 시 전액 비용(손금)으로 인정받습니다. 서적의 종류나 금액 한도에 특별한 제한은 없습니다.
-
부가세 면제: 도서는 부가가치세 면세 품목이므로 구입 시 부가세 매입세액공제는 받지 못하지만, 구매 금액 전체를 그대로 소득세·법인세 비용으로 털어낼 수 있습니다.
-
비품 및 인테리어 비용: 서가, 책상, 조명 등 도서관 내부를 꾸미기 위해 지출한 비용 역시 소모품비나 감가상각비를 통해 비용 처리가 가능합니다.
2. 시설 구축 및 투자: 통합투자세액공제
사내 도서관 공간을 새로 짓거나 리모델링하며 자산을 취득하는 경우, 조세특례제한법상 통합투자세액공제 대상이 될 수 있습니다.
-
기본 공제: 기업 규모에 따라 당해 연도 투자 금액의 1% ~ 12%를 법인세(또는 소득세)에서 바로 빼줍니다 (대기업 1%, 중견기업 5%, 중소기업 12% 등 차등 적용).
-
추가 혜택 조건: 만약 사내 도서관을 단순 임직원용이 아닌 관련 법령(도서관법)에 따라 지역 주민에게 개방하는 ‘사립 공공도서관’ 형태로 등록·투자하는 경우, 과거 문화시설 투자 촉진 정책에 따라 자산 투자 금액의 세액공제 혜택을 더 안정적으로 인정받을 수 있습니다.


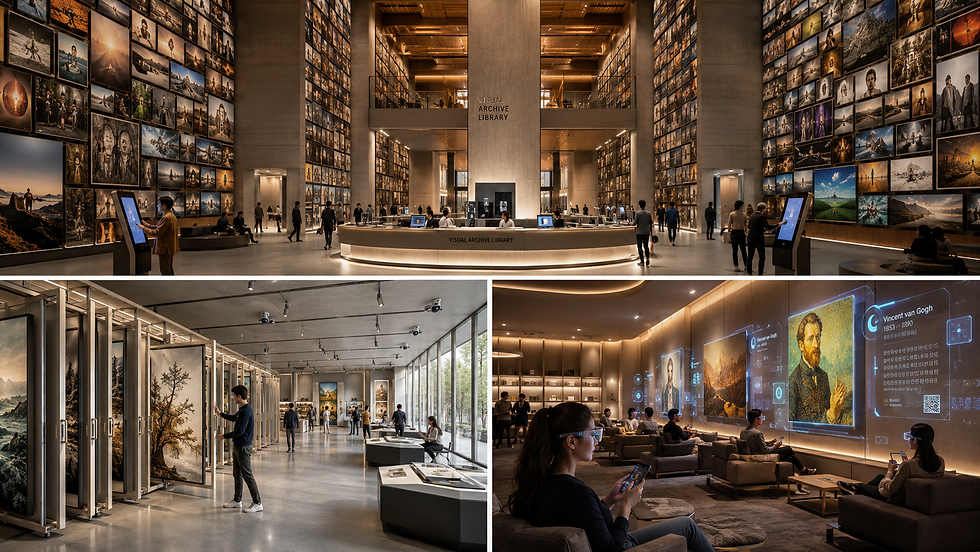
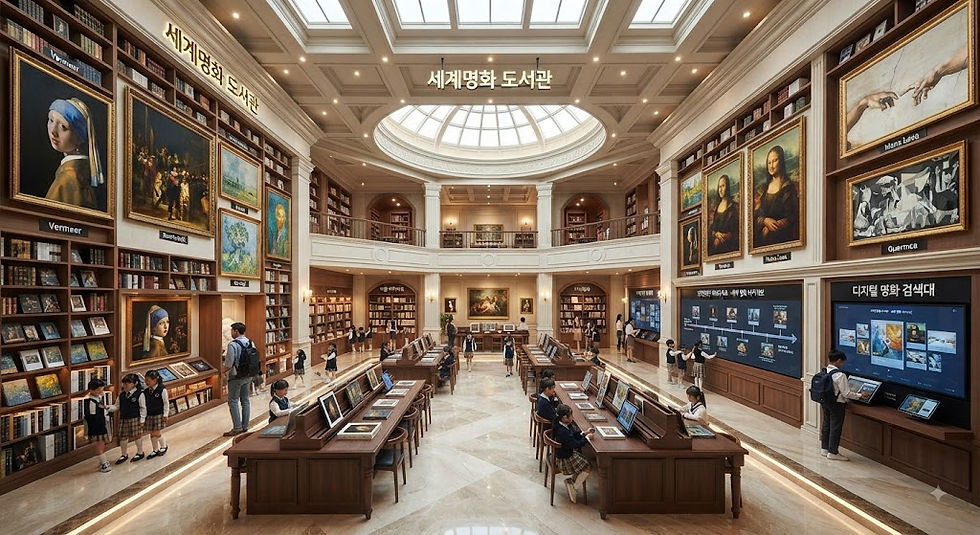

예: 세계명화 도서관 디자인(가상도)


예: 초등학교 도서관 디자인(가상도)
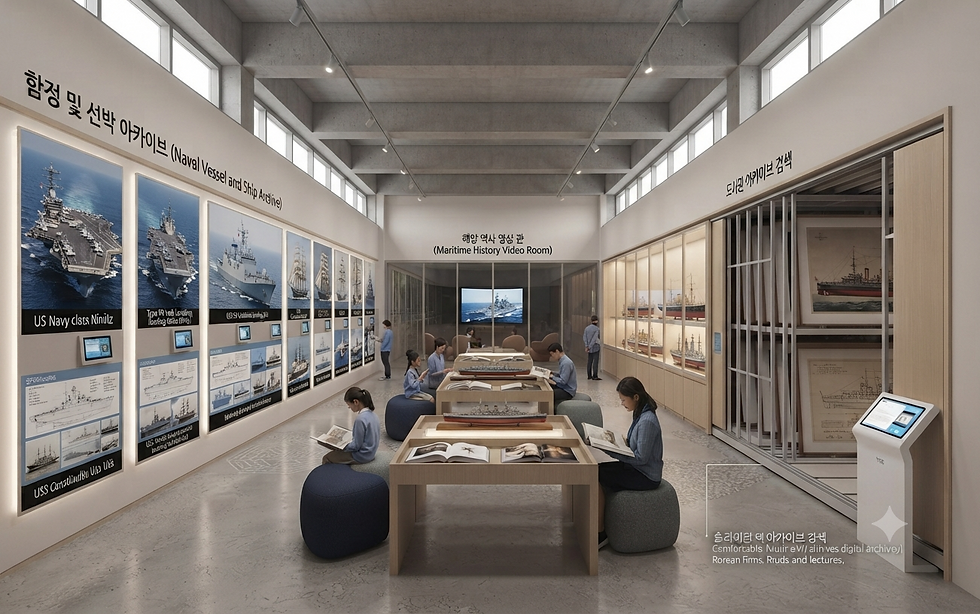


예: 함정 선박 도서관 디자인(가상도)


예: 항공 우주 도서관 디자인(가상도)


예: 500세대 이상 아파트 커뮤니티 세계명화 도서관 디자인(가상도)


예: 조선소 기업 도서관 디자인(가상도)

예: 세계명화 도서관 디자인(가상도)


예: 자동차 기업 도서관 디자인(가상도)


예: 기업 도서관 디자인(가상도)
정부는 K-컬처 산업 육성과 지역 간 문화 격차 해소를 위해 민간 자본 유치 다각화, 세제 혜택 확대, 지방 투자 보조금 연계를 중심으로 문화시설 투자 촉진 정책을 강력히 추진하고 있습니다.
1. 민간 투자 유치 및 기반시설 확충
-
BTO 등 민간투자사업(BTL/BTO) 활성화: 문화시설을 사회기반시설 체계에 포함하여 공연장, 복합문화시설 등의 민간 자본 개발 협상을 다각화하고 있습니다.
-
대형 인프라 조성: 대형 문화 인프라 확충을 위해 체육·공연 겸용의 5만 석 규모 돔구장 건립 등 민자 유치를 포함한 재원 다각화 방안을 검토 중입니다.
-
지역 산단 내 복합문화시설: 기업하기 좋은 지역 여건을 조성하기 위해 지역 산업단지 내에 민관 협력 방식으로 복합문화 및 기업지원시설 조성을 촉진하고 있습니다.
2. 조세 특례 및 세제 혜택 (세액공제)
-
문화시설 투자 세액공제: 법인 또는 개인사업자가 도서관, 박물관, 미술관, 공연장 등에 투자할 경우 고용창출 규모와 기업 규모에 따라 최대 4%~7% 수준의 세액공제 혜택을 제공합니다.
-
콘텐츠 제작 및 인프라 세제 연계: 웹툰·영상콘텐츠 등 혁신 성장의 토대를 마련하기 위해 제작비 세액공제 신설 및 일몰 기한 연장(2028년까지) 조치를 취하고 있으며, 문화진흥시설에 대한 세제 인센티브 강화를 함께 지속하고 있습니다.
3. 정부 재정 및 정책 금융 지원
-
역대 최대 규모 펀드 운용: K-콘텐츠 및 문화 산업 투자의 마중물 역할을 하는 모태펀드 문화·영화 계정 등을 역대 최대 규모(약 7,300억 원 이상)로 조성하여 민간의 동반 투자를 유도하고 있습니다.
-
초광역 거점 문화시설 확대: 지방소멸 위기 대응과 문화 정주 여건 개선을 위해 국립 박물관·미술관 등의 지역 거점 공간을 확대 신설하고 신규 예산을 추가 배정했습니다.
-
지방투자촉진보조금 연계: 기업의 지방 투자를 유도하기 위해 지방투자촉진보조금 지원 요건을 완화하고 한도를 상향하여 지역 내 복합문화 환경 구축 비용 부담을 줄여주고 있습니다